Ahorro de costos: Blockchain revoluciona transferencias mayoristas
Advertisements
El ahorro de costos en transferencias mayoristas mediante blockchain está ganando relevancia en 2026. Descubre cómo funciona la liquidación interbancaria tokenizada, qué resultados han demostrado los proyectos piloto y por qué la reducción del 40% todavía no está confirmada.
El ahorro de costos en transferencias mayoristas se ha convertido en uno de los principales objetivos de la innovación financiera durante 2026. Bancos centrales e instituciones privadas están explorando tecnologías blockchain y sistemas de tokenización para mejorar la velocidad, seguridad y eficiencia de las liquidaciones interbancarias.
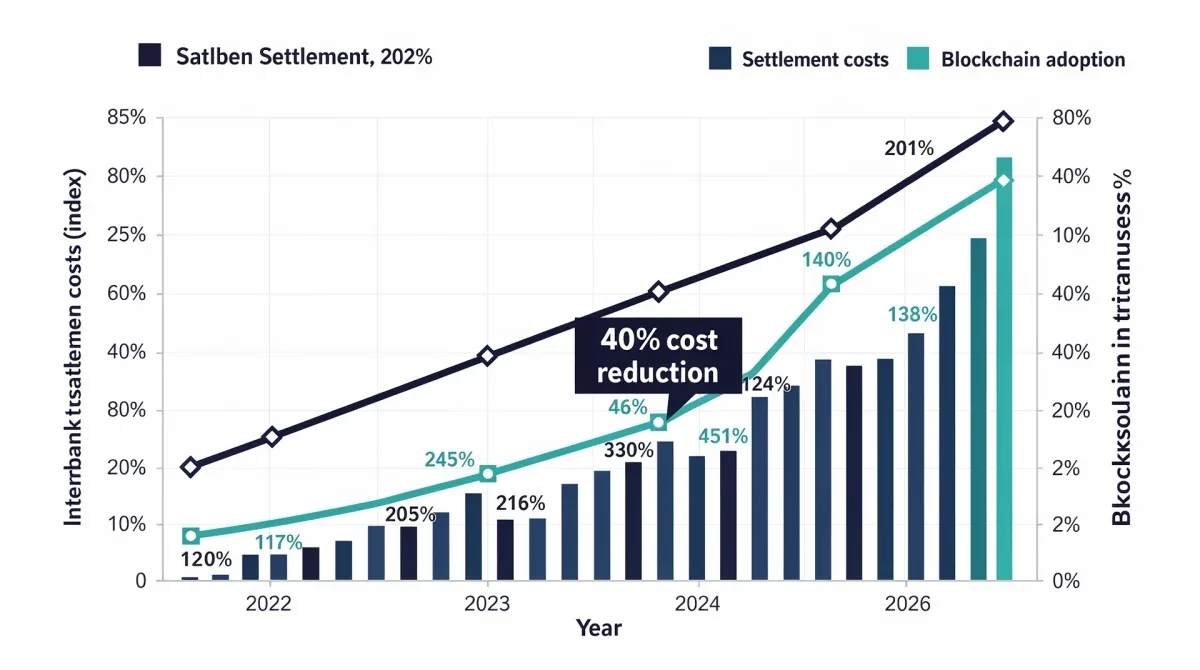
Algunas publicaciones mencionan una posible reducción del 40% en los costos operativos gracias a estas redes. Sin embargo, no existe evidencia oficial suficiente para afirmar que ese porcentaje se haya alcanzado de manera generalizada durante 2026.
Lo que sí puede comprobarse son avances importantes en proyectos internacionales como Agorá, Ubin y Jasper. Estas iniciativas permiten comprender cómo la tecnología podría transformar los pagos mayoristas y cuáles son los obstáculos que todavía deben superarse.
La Promesa de Blockchain en el Sector Mayorista
La tecnología blockchain permite registrar y verificar operaciones mediante estructuras digitales compartidas entre participantes autorizados. En el sector financiero, estas herramientas pueden facilitar el intercambio de información y la coordinación de transacciones.
Las transferencias mayoristas son operaciones realizadas principalmente entre bancos, instituciones financieras y participantes de sistemas de pago de gran valor.
A diferencia de los pagos cotidianos de los consumidores, estas transacciones suelen implicar grandes cantidades de dinero, obligaciones entre instituciones y requisitos estrictos de liquidación.
El objetivo del ahorro de costos en transferencias mayoristas consiste en reducir procesos manuales, mejorar la conciliación de registros y disminuir las demoras entre las distintas etapas de una operación.
Sin embargo, blockchain no elimina automáticamente todos los intermediarios. Muchas soluciones financieras tokenizadas mantienen la participación de bancos comerciales, bancos centrales y entidades reguladas.
Desafíos y Oportunidades en la Adopción
La implementación de blockchain en sistemas bancarios presenta oportunidades, pero también exige inversiones importantes en tecnología, seguridad, regulación y capacitación.
Uno de los principales desafíos es la interoperabilidad. Las instituciones utilizan sistemas diferentes, y cualquier nueva infraestructura necesita comunicarse adecuadamente con las plataformas existentes.
También deben resolverse cuestiones relacionadas con la protección de datos, la identificación de participantes y la validez jurídica de las liquidaciones.
Interoperabilidad: Compatibilidad entre plataformas bancarias y redes tokenizadas.
Regulación: Cumplimiento de los requisitos financieros de cada jurisdicción.
Infraestructura: Integración con sistemas de pago y registros existentes.
Capacitación: Preparación de los profesionales encargados de administrar las operaciones.
Las oportunidades son relevantes porque una infraestructura compartida puede reducir determinadas tareas repetitivas y mejorar la visibilidad del estado de las transacciones.
No obstante, el supuesto ahorro del 40% debe interpretarse con cautela. Los resultados económicos dependen de las características del proyecto, los costos de implementación y el volumen de operaciones procesadas.
Impacto Económico: El Ahorro de Costos en Transferencias Mayoristas
El impacto económico de blockchain en las liquidaciones interbancarias depende de su capacidad para disminuir los gastos asociados con el procesamiento, la conciliación y la coordinación de operaciones.
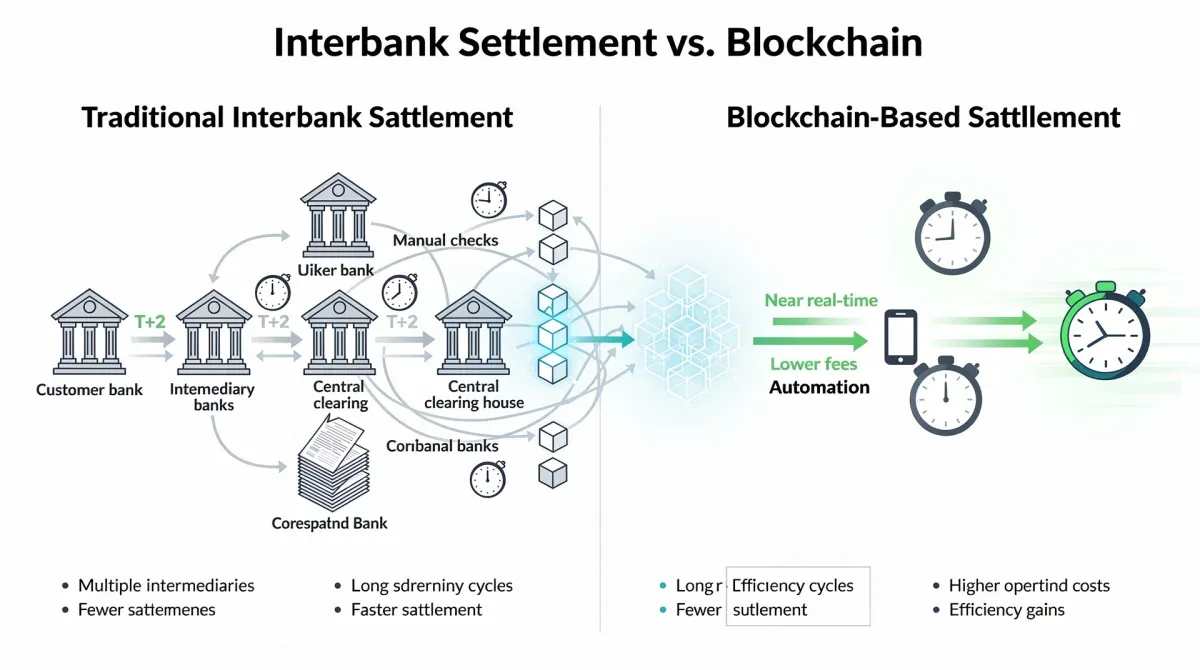
En los sistemas tradicionales, una transferencia internacional puede involucrar varias instituciones que registran, verifican y procesan información en distintas etapas.
Cuando estos procedimientos requieren conciliaciones adicionales, pueden aparecer demoras y costos operativos.
Las plataformas tokenizadas buscan mejorar esta situación mediante registros coordinados y mecanismos capaces de ejecutar determinadas operaciones de forma simultánea.
El ahorro de costos en transferencias mayoristas podría surgir de una menor intervención manual, procesos más eficientes y una mejor utilización de la infraestructura financiera.
Sin embargo, también deben contabilizarse los gastos de desarrollo, mantenimiento, ciberseguridad, supervisión y adaptación de los sistemas existentes.
Reducción de Costos de Cumplimiento
Las instituciones financieras necesitan cumplir obligaciones relacionadas con la prevención del lavado de dinero, la identificación de clientes y las restricciones aplicables a determinadas transacciones.
Blockchain puede facilitar algunos procedimientos mediante registros verificables y procesos automatizados, aunque no sustituye las responsabilidades legales de los participantes.
Los contratos inteligentes permiten ejecutar instrucciones programadas cuando se cumplen determinadas condiciones previamente establecidas.
Estas funciones podrían ayudar a coordinar ciertas verificaciones, generar registros y reducir tareas administrativas.
Automatización: Ejecución de procedimientos previamente definidos.
Trazabilidad: Mejor seguimiento del estado de determinadas operaciones.
Conciliación: Posibilidad de reducir diferencias entre registros compartidos.
Las obligaciones de conocimiento del cliente y prevención del lavado de dinero continúan siendo necesarias, incluso cuando una operación se realiza mediante una plataforma blockchain.
Por ese motivo, la reducción de costos depende tanto de la tecnología como de los procedimientos legales y operativos utilizados por las instituciones.
Tecnologías Emergentes Impulsando la Eficiencia
La modernización de los pagos mayoristas incluye diferentes herramientas tecnológicas, entre ellas blockchain, tokenización, automatización de procesos e inteligencia artificial.
La tokenización consiste en representar determinados activos o derechos mediante registros digitales que pueden administrarse dentro de plataformas diseñadas para ese propósito.
En el ámbito bancario, esta tecnología puede utilizarse para representar depósitos comerciales o reservas de bancos centrales, dependiendo de la arquitectura del proyecto.
La inteligencia artificial también puede contribuir al análisis de operaciones y a la identificación de patrones inusuales, aunque sus resultados requieren controles adecuados.
Combinar estas tecnologías podría generar oportunidades de ahorro de costos en transferencias mayoristas, siempre que los sistemas sean seguros y sus beneficios puedan demostrarse mediante pruebas.
Casos de Uso Reales y Proyectos Piloto
Existen iniciativas documentadas que permiten evaluar el desarrollo de las plataformas de liquidación basadas en registros distribuidos.
El Proyecto Ubin, impulsado por la Autoridad Monetaria de Singapur, investigó durante varios años el uso de tecnología de registro distribuido para pagos interbancarios y liquidación de valores.
Por su parte, el Proyecto Jasper, desarrollado en Canadá, exploró aplicaciones de estas tecnologías en sistemas de pago y liquidación.
Un ejemplo especialmente relevante en 2026 es el Proyecto Agorá, coordinado por el Banco de Pagos Internacionales y el Instituto de Finanzas Internacionales.
Su objetivo es explorar una plataforma compartida que combine depósitos bancarios tokenizados y reservas de bancos centrales para facilitar pagos mayoristas entre diferentes monedas.
Durante julio de 2026 se realizaron pruebas con transacciones de valor real, en las que participaron instituciones públicas y privadas.
Los resultados demostraron la posibilidad de ejecutar operaciones mediante una infraestructura programable, aunque todavía no establecen que todas las instituciones puedan reducir sus costos en un porcentaje específico.
El Rol de los Bancos Centrales en la Adopción de Blockchain
Los bancos centrales desempeñan una función importante en la investigación de nuevas infraestructuras de pago, especialmente cuando las operaciones involucran dinero utilizado para liquidaciones entre instituciones financieras.
Su participación puede ayudar a evaluar la seguridad, la estabilidad, la interoperabilidad y el cumplimiento de los requisitos regulatorios.
También permite estudiar cómo las tecnologías digitales podrían integrarse con los sistemas monetarios actuales sin comprometer las funciones esenciales de las instituciones.
En algunos casos, los proyectos consideran monedas digitales de banco central para uso mayorista, conocidas como CBDC mayoristas.
Estas iniciativas se diferencian de las monedas digitales destinadas al público general, ya que sus participantes suelen ser instituciones financieras autorizadas.
Desarrollo de CBDC Mayoristas
Las CBDC mayoristas representan una posibilidad tecnológica para realizar determinadas liquidaciones utilizando dinero emitido por bancos centrales en formato digital.
Sin embargo, no todas las plataformas tokenizadas requieren necesariamente una CBDC nueva. Algunos proyectos utilizan representaciones digitales de reservas existentes y depósitos comerciales.
El Proyecto Agorá constituye un ejemplo de esta combinación, al estudiar cómo podrían coordinarse diferentes formas de dinero bancario dentro de una infraestructura compartida.
Una característica relevante es la liquidación atómica, mediante la cual las partes de una transacción se ejecutan conjuntamente o no se completan.
Investigación monetaria: Evaluación de nuevas formas de representar dinero bancario.
Colaboración institucional: Participación de bancos centrales y entidades privadas.
Seguridad jurídica: Definición de derechos, responsabilidades y reglas de liquidación.
Estas características podrían reducir ciertos riesgos relacionados con la coordinación de pagos, pero cada implementación necesita demostrar su eficacia.
El potencial de ahorro de costos en transferencias mayoristas debe analizarse considerando las condiciones legales, técnicas y económicas de cada plataforma.
Seguridad y Resiliencia de las Redes Blockchain
La seguridad es uno de los requisitos fundamentales de cualquier sistema utilizado para transferencias interbancarias.
Las plataformas blockchain pueden incorporar criptografía, mecanismos de validación, controles de acceso y registros compartidos para proteger la integridad de determinadas operaciones.
Sin embargo, no todas las redes poseen el mismo nivel de seguridad ni utilizan los mismos mecanismos de protección.
Una infraestructura distribuida también puede presentar riesgos relacionados con errores de programación, fallas de integración, pérdida de credenciales o vulnerabilidades en los sistemas conectados.
Por eso, la utilización de blockchain no garantiza por sí sola que una plataforma sea inmune a ataques informáticos o problemas operativos.
Mecanismos de Consenso y Auditoría
Los mecanismos de consenso permiten que los participantes de una red acuerden cuáles transacciones deben incorporarse a los registros compartidos.
Existen diferentes modelos, como Prueba de Participación, Prueba de Autoridad y otros mecanismos utilizados en redes autorizadas.
La elección depende de las necesidades de cada sistema, incluyendo la identidad de los participantes, el rendimiento y las características de seguridad.
Para conocer las diferencias entre algunos de estos modelos, resulta útil revisar los conceptos de Prueba de Participación y Prueba de Trabajo.
En el ámbito financiero, los registros verificables pueden facilitar determinados procedimientos de auditoría, aunque las obligaciones de supervisión y control continúan siendo necesarias.
Las instituciones deben garantizar que la tecnología permita identificar errores, investigar operaciones y proteger la información confidencial de los participantes.
El Futuro de las Liquidaciones Interbancarias
Las liquidaciones interbancarias están experimentando cambios impulsados por la digitalización de los mercados financieros y la búsqueda de procesos más eficientes.
Las tecnologías de tokenización podrían facilitar nuevas formas de coordinar pagos, transferencias de activos y operaciones entre diferentes instituciones.
Sin embargo, estas posibilidades no significan que los sistemas tradicionales desaparezcan inmediatamente ni que blockchain se convierta en la única infraestructura utilizada.
Es probable que diferentes soluciones convivan durante un período de transición, dependiendo de las necesidades regulatorias y comerciales de cada mercado.
Para evaluar el verdadero ahorro de costos en transferencias mayoristas, las instituciones deberán comparar el rendimiento de las nuevas plataformas con los sistemas ya existentes.
Adopción Gradual y Consolidación
La adopción de tecnologías de registro distribuido suele avanzar mediante investigaciones, proyectos piloto y pruebas realizadas en condiciones controladas.
Posteriormente, las instituciones pueden evaluar si los resultados justifican inversiones adicionales y posibles implementaciones comerciales.
El éxito depende de factores como interoperabilidad, capacidad de procesamiento, seguridad, costos operativos y claridad regulatoria.
Pruebas piloto: Evaluación de las capacidades de nuevas plataformas.
Estándares: Desarrollo de mecanismos compatibles entre instituciones.
Escalabilidad: Capacidad de procesar operaciones de manera confiable.
También es necesario considerar la resistencia operativa ante fallas técnicas y las medidas disponibles para recuperar transacciones o mantener la continuidad de los servicios.
El desarrollo de estas capacidades determinará cuáles soluciones pueden avanzar desde la experimentación hacia una utilización más amplia.
Perspectivas Globales y Regionales
La evolución de los pagos mayoristas mediante blockchain presenta diferencias entre regiones debido a las características de cada sistema financiero.
En América Latina, la modernización de pagos y las iniciativas relacionadas con tecnologías financieras generan oportunidades de colaboración entre instituciones públicas y privadas.
México participa en el Proyecto Agorá a través del Banco de México, junto con otros bancos centrales y numerosas instituciones financieras internacionales.
En Europa y Asia también se desarrollan iniciativas orientadas a mejorar las liquidaciones, la tokenización y la interoperabilidad entre infraestructuras.
Estas experiencias permiten comparar enfoques regulatorios y tecnológicos, aunque sus resultados no deben interpretarse como evidencia de que todos los mercados experimentarán el mismo porcentaje de reducción de costos.
Colaboración Internacional y Estandarización
La cooperación internacional es esencial porque las transferencias transfronterizas suelen involucrar diferentes monedas, instituciones y marcos regulatorios.
Sin estándares compatibles, las plataformas tokenizadas podrían permanecer aisladas y requerir procedimientos adicionales para comunicarse entre sí.
Por ello, organismos internacionales y autoridades monetarias estudian cómo mejorar la interoperabilidad y preservar la seguridad jurídica de las operaciones.
El informe oficial del Banco de Pagos Internacionales sobre el Proyecto Agorá describe los avances de una plataforma programable compartida para pagos mayoristas transfronterizos.
Los resultados muestran posibilidades de innovación, pero también destacan la necesidad de continuar evaluando aspectos operativos, jurídicos y tecnológicos antes de una implementación generalizada.
En este contexto, el ahorro de costos en transferencias mayoristas representa una oportunidad de mejora que debe demostrarse con resultados verificables y comparaciones económicas completas.
Aspecto Clave | Descripción Breve |
|---|---|
Reducción de Costos | Blockchain puede reducir determinados gastos operativos, pero no está confirmada una disminución generalizada del 40% en 2026. |
Eficiencia Operativa | Las plataformas tokenizadas buscan mejorar la coordinación, la conciliación y los tiempos de liquidación. |
Impacto Regulador | La implementación requiere reglas claras, supervisión e interoperabilidad entre instituciones. |
Futuro Financiero | Proyectos internacionales como Agorá están evaluando nuevas infraestructuras para pagos mayoristas. |
Preguntas Frecuentes sobre Blockchain y Ahorro de Costos
¿Qué significa el ahorro de costos en transferencias mayoristas?
El ahorro de costos en transferencias mayoristas consiste en disminuir los gastos relacionados con el procesamiento, la conciliación y la liquidación de operaciones entre instituciones financieras. Blockchain puede contribuir a este objetivo mediante registros compartidos y procedimientos automatizados, aunque los resultados dependen de cada implementación.
¿Cómo contribuye blockchain a la reducción del 40%?
No existe evidencia oficial suficiente para afirmar que blockchain haya generado una reducción generalizada del 40% en los costos de liquidación interbancaria. La tecnología puede disminuir determinadas tareas manuales, mejorar la coordinación de operaciones y reducir demoras, pero el porcentaje de ahorro debe demostrarse mediante estudios económicos específicos.
¿Cuándo se espera esta reducción del 40%?
No hay una fecha oficialmente confirmada para alcanzar una reducción generalizada del 40%. Durante 2026 se registraron avances relevantes en proyectos como Agorá, pero sus resultados no permiten establecer ese porcentaje como objetivo cumplido ni garantizar su aplicación a todas las instituciones financieras.
¿Qué papel tienen los bancos centrales en este proceso?
Los bancos centrales participan en investigaciones sobre tokenización, liquidación interbancaria y monedas digitales mayoristas. Su función incluye evaluar la seguridad, la estabilidad monetaria, los requisitos legales y la compatibilidad de las nuevas plataformas con los sistemas financieros existentes.
¿Cuáles son los principales desafíos para la adopción de blockchain?
Los principales desafíos incluyen interoperabilidad, seguridad informática, regulación, protección de datos y adaptación de infraestructuras existentes. También deben considerarse los costos de implementación y mantenimiento. Las instituciones necesitan demostrar que los beneficios de las nuevas plataformas justifican los recursos utilizados.
Perspectivas Futuras
El ahorro de costos en transferencias mayoristas representa una oportunidad importante para la modernización financiera, especialmente en operaciones que requieren coordinación entre diferentes instituciones y monedas.
Los avances observados durante 2026 muestran que la tokenización y las plataformas programables pueden facilitar nuevas formas de liquidación, aunque todavía existen desafíos para su adopción a gran escala.
La reducción del 40% mencionada en algunas publicaciones no debe presentarse como un resultado demostrado. Las instituciones financieras necesitan pruebas verificables sobre costos, seguridad, eficiencia y funcionamiento operativo.
De cara a los próximos años, la cooperación internacional, los estándares técnicos y la evolución regulatoria serán elementos fundamentales para determinar qué soluciones podrán incorporarse de manera sostenible a los sistemas de pago mayoristas.